CAPM in Python: Estimating Small-Cap Beta with NEFIN DataCAPM em Python: Estimando o Beta do Small Cap com Dados do NEFIN
How much market risk does a small-cap portfolio really carry? A classic CAPM exercise on real NEFIN data, worked out in a few lines of Python.
Quanto de risco de mercado um portfólio small-cap realmente carrega? Um exercício clássico de CAPM com dados reais do NEFIN, resolvido em poucas linhas de Python.
How much market risk does a small-cap portfolio actually carry, compared to the market as a whole? It’s one of the oldest questions in asset pricing, and a good excuse to work through it end to end on real Brazilian data.
This post is a teaching exercise, not investment advice or a research finding. It demonstrates one standard technique (the CAPM market-model regression) on real, full-sample NEFIN data, with no cherry-picking of dates. But a two-portfolio comparison over one historical sample proves nothing about future risk premia, and it isn’t how NEFIN’s factors are actually used in serious asset-pricing work; that requires a lot more care than five lines of code.
The market model behind the CAPM says a portfolio’s excess return should mostly be a scaled version of the market’s excess return:
\[R_p - R_f = \alpha + \beta \,(R_m - R_f) + \varepsilon\]
β measures how much market risk the portfolio carries (β = 1 means “moves like the market”); α is whatever’s left over once market risk is accounted for, and CAPM says it should average out to zero. Textbooks usually estimate this for a single stock; here we use one of NEFIN’s own size-sorted portfolios instead, since NEFIN already built it for us.
This particular equation has been sitting in every finance textbook since the 1960s, but it didn’t start as a formula: it started as a question Harry Markowitz had already half-answered. His 1952 portfolio theory showed investors how to trade off risk against return once they have a set of possible portfolios to choose from, but it never said where the returns and risks themselves come from. Sharpe (1964), and independently Lintner (1965) and Mossin (1966), worked out what has to be true in equilibrium if every investor behaves that way: only the portion of risk that can’t be diversified away, the part tied to the whole market, should carry a reward. Everything else averages out. Sharpe shared the 1990 Nobel with Markowitz for it.
The model is elegant partly because it’s so exposed: it makes one clean, testable claim, and researchers spent the following decades testing it hard. Richard Roll pointed out in 1977 that you can’t really test CAPM at all, since nobody observes the true market portfolio: NEFIN’s index, like any other, is a proxy. And in 1992, Fama and French found that size and book-to-market predicted returns well beyond what beta alone could explain, which is exactly the empirical gap that multifactor models, including the SMB and HML factors NEFIN computes, were built to close. The exercise below still uses the original, simplest version on purpose: it’s the baseline everything since has been measured against.
import nefin as nd
import statsmodels.api as sm

factors = nd.load_risk_factors()
portfolios = nd.load_portfolios(sort_by="size", n=3)

df = factors.join(portfolios, how="inner")
df["excess_small"] = df["size_1"] - df["risk_free"]   # size_1 = smallest-firm portfolio

model = sm.OLS(df["excess_small"], sm.add_constant(df["rm_minus_rf"])).fit()
print(model.params)
print(f"R-squared: {model.rsquared:.2f}")
Running this on the full sample (2001 to 2023, 5,615 trading days) gives:
- β = 0.87: the small-cap portfolio moves less than one-for-one with the market
- α ≈ −0.55% per year: statistically indistinguishable from zero (t ≈ −0.16), consistent with what CAPM predicts
- R² = 0.65: the market factor explains 65% of this portfolio’s day-to-day variation
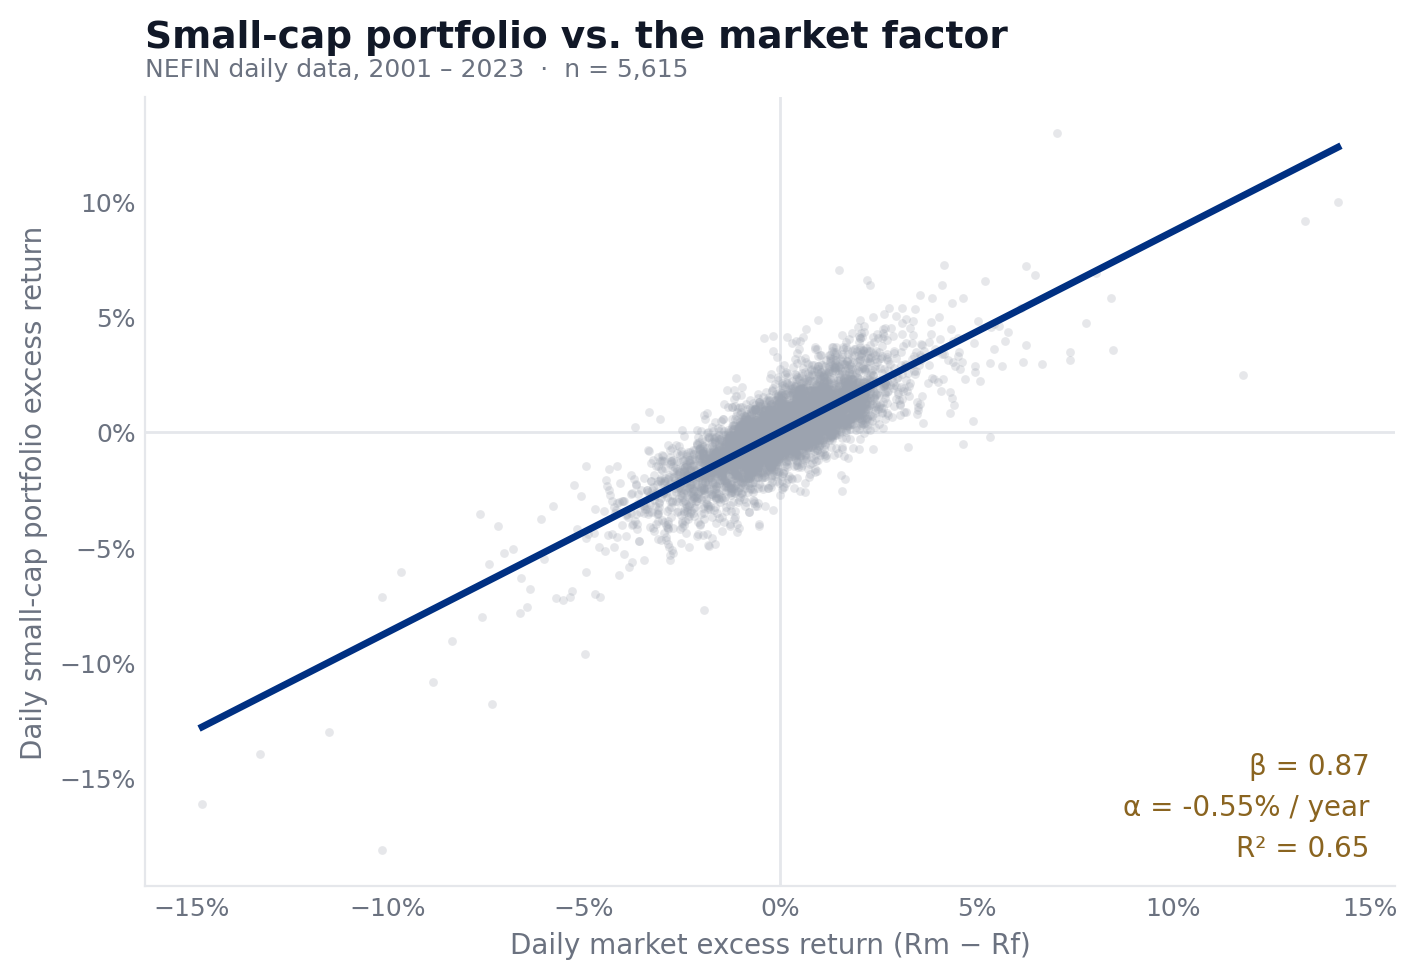
The more interesting number here isn’t β; it’s R². Run the exact same regression on
NEFIN’s large-cap portfolio instead (swap size_1 for size_3) and β comes out at 0.95,
with R² jumping to 0.93. That 0.65-vs-0.93 gap is the textbook illustration of
idiosyncratic risk: small, less-liquid firms carry return variation that one market
factor alone doesn’t capture, part of it diversifiable, part of it exactly what NEFIN’s
own SMB factor exists to price. If you want a next step to try yourself, that comparison,
or adding SMB, HML and WML as extra regressors, is two more lines of nefin code away.
What the beta might be telling us
There’s a detail worth sitting with: the small-cap portfolio’s beta (0.87) is lower than the large-cap portfolio’s (0.95), not higher. That can feel backwards: smaller, less-established firms are usually described as riskier, so a beta below one, and below large caps’, looks like the opposite of what most people expect.
One standard explanation doesn’t require small caps to be genuinely calmer, only harder to price every single day. Many smaller Brazilian stocks trade less frequently than the large, liquid names driving the index, so a chunk of their “daily” return is really yesterday’s price catching up today; their measured co-movement with the market gets diluted simply because some of their price reaction is delayed by a day or more. This is an old, well-documented issue (Scholes and Williams, 1977; Dimson, 1979), and the standard fix is to regress on lagged and lead market returns too, not just today’s. That’s a step a five-line teaching regression skips on purpose. It’s also consistent with the lower R² we found earlier: some of what looks like “idiosyncratic” variation in the small-cap portfolio may really be market risk showing up a day late, not risk that’s genuinely uncorrelated with the market. None of this changes the numbers above; it’s a reminder that a clean estimate and a correctly interpreted one aren’t always the same thing, and it’s exactly the kind of question that turns a five-line regression into a real research project.
A side benefit: reproducibility
A script that downloads NEFIN data by hand usually ends up saving a local copy of the
CSV, and that copy starts going stale on day one. Six months later, nobody remembers
whether it still reflects the latest series. Calling nd.load_risk_factors() instead
flips the default: every run already fetches the current version, and freezing a
specific snapshot for a paper becomes an explicit decision instead of an accident.
About the data
Everything above came from nefin, a small Python client for NEFIN’s public datasets:
risk factors, portfolios, cost of equity, the spot rate curve, short interest, and more.
pip install nefin
# the portfolios call above needs the optional Excel extra:
pip install "nefin[excel]"
The rest of the catalog works the same way (nd.load_cost_of_equity(),
nd.load_spot_rate_curve(), nd.load_short_interest()), and all of it is also
downloadable directly from nefin.com.br/data if you’d rather skip Python
entirely.
Quanto de risco de mercado um portfólio small-cap realmente carrega, comparado ao mercado como um todo? É uma das perguntas mais antigas de asset pricing, e uma boa desculpa pra resolver ela de ponta a ponta em dados brasileiros de verdade.
Este texto é um exercício didático, não recomendação de investimento nem resultado de pesquisa. Ele demonstra uma técnica padrão (a regressão do modelo de mercado do CAPM) em dados reais e completos do NEFIN, sem seleção de datas. Mas uma comparação entre dois portfólios ao longo de uma única amostra histórica não prova nada sobre prêmios de risco futuros, e não é assim que os fatores do NEFIN são efetivamente usados em trabalho sério de asset pricing; isso exige bem mais cuidado do que cinco linhas de código.
O modelo de mercado por trás do CAPM diz que o retorno excedente de um portfólio deve ser, em boa parte, uma versão escalada do retorno excedente do mercado:
\[R_p - R_f = \alpha + \beta \,(R_m - R_f) + \varepsilon\]
β mede quanto risco de mercado o portfólio carrega (β = 1 significa “se move junto com o mercado”); α é o que sobra depois de descontar esse risco de mercado, e o CAPM diz que deveria, em média, ser zero. Livros-texto costumam estimar isso para uma ação só; aqui usamos um dos próprios portfólios do NEFIN ordenados por tamanho, já que o NEFIN já o montou pra gente.
Essa equação está em todo livro-texto de finanças desde os anos 1960, mas ela não começou como fórmula: começou como uma pergunta que Harry Markowitz já tinha respondido pela metade. A teoria de portfólio de 1952 dele mostrava ao investidor como pesar risco contra retorno uma vez que ele já tem um conjunto de portfólios possíveis pra escolher, mas nunca dizia de onde vinham esses retornos e riscos. Sharpe (1964), e independentemente Lintner (1965) e Mossin (1966), resolveram o que precisa ser verdade em equilíbrio se todo investidor se comportar assim: só a parcela de risco que não dá pra diversificar, a parte ligada ao mercado como um todo, deveria ser recompensada. O resto se cancela. Sharpe dividiu o Nobel de 1990 com Markowitz por causa disso.
O modelo é elegante justamente por ser tão exposto: faz uma afirmação limpa e testável, e os pesquisadores passaram as décadas seguintes testando ela a fundo. Richard Roll apontou em 1977 que não dá pra testar o CAPM de verdade, já que ninguém observa o portfólio de mercado verdadeiro: o índice do NEFIN, como qualquer outro, é uma proxy. E em 1992, Fama e French encontraram que tamanho e book-to-market previam retornos bem além do que o beta sozinho explicava: exatamente o buraco empírico que os modelos multifatoriais, incluindo os próprios fatores SMB e HML que o NEFIN calcula, foram construídos pra fechar. O exercício abaixo usa de propósito a versão original, mais simples: é a referência contra a qual tudo depois foi medido.
import nefin as nd
import statsmodels.api as sm

factors = nd.load_risk_factors()
portfolios = nd.load_portfolios(sort_by="size", n=3)

df = factors.join(portfolios, how="inner")
df["excess_small"] = df["size_1"] - df["risk_free"]   # size_1 = portfólio das menores firmas

model = sm.OLS(df["excess_small"], sm.add_constant(df["rm_minus_rf"])).fit()
print(model.params)
print(f"R-squared: {model.rsquared:.2f}")
Rodando isso na amostra completa (2001 a 2023, 5.615 pregões) dá:
- β = 0,87: o portfólio small-cap se move menos do que um-para-um com o mercado
- α ≈ −0,55% ao ano: estatisticamente indistinguível de zero (t ≈ −0,16), consistente com o que o CAPM prevê
- R² = 0,65: o fator de mercado explica 65% da variação diária desse portfólio
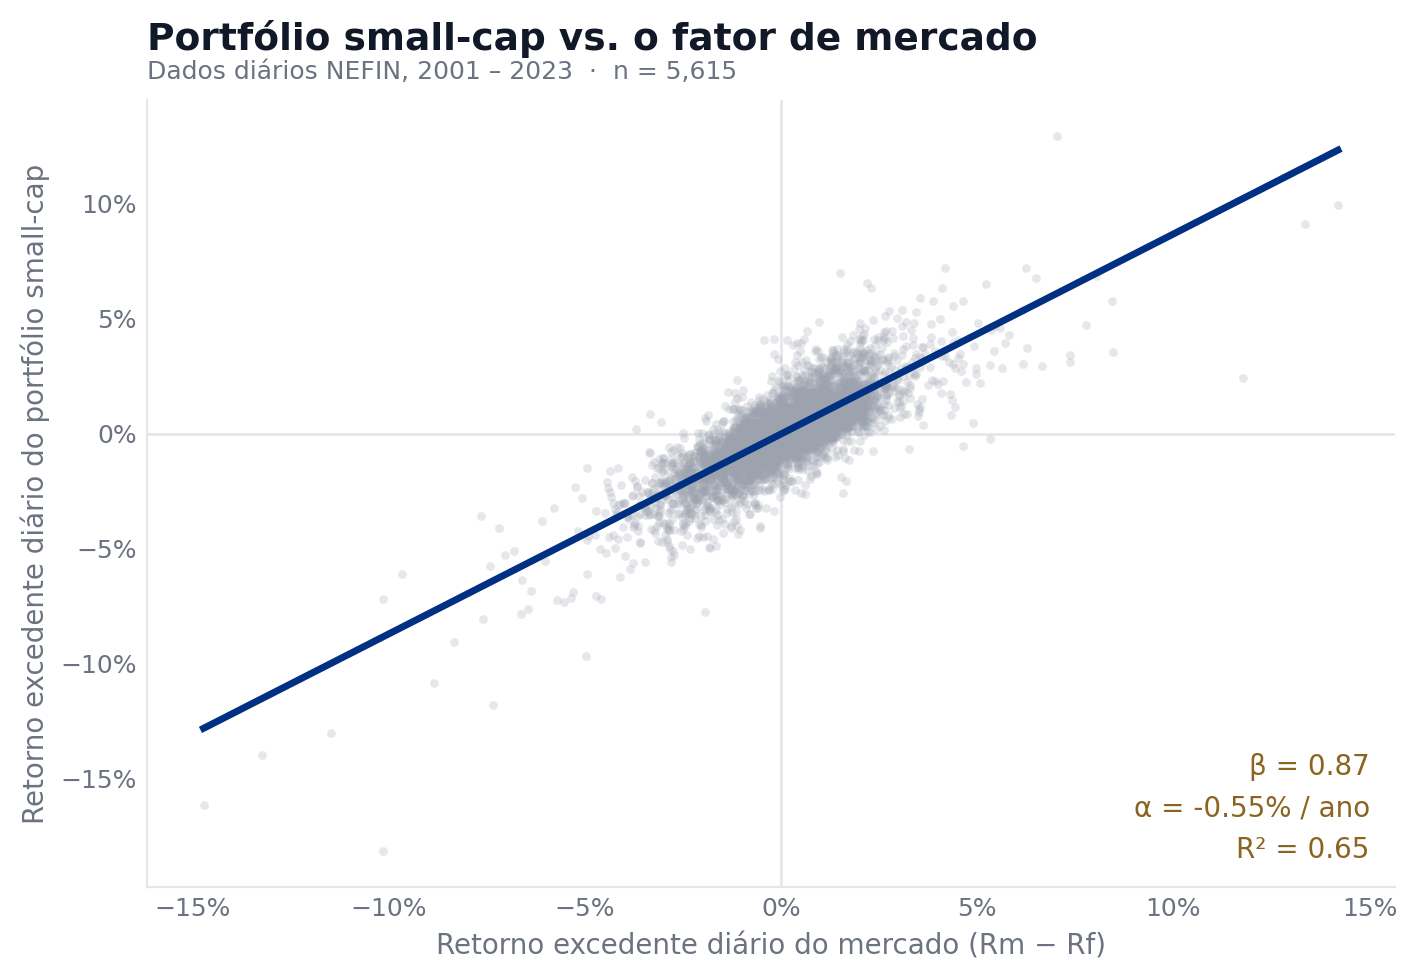
O número mais interessante aqui não é o β; é o R². Rode exatamente a mesma regressão no
portfólio large-cap do NEFIN (troque size_1 por size_3) e o β sai em 0,95, com o R²
subindo para 0,93. Essa diferença entre 0,65 e 0,93 é a ilustração clássica de risco
idiossincrático: firmas pequenas e menos líquidas carregam variação de retorno que um
único fator de mercado não captura sozinho: parte diversificável, parte exatamente o que
o próprio fator SMB do NEFIN existe para precificar. Se você quiser um próximo passo pra
tentar por conta própria, essa comparação, ou adicionar SMB, HML e WML como regressores
extras, está a duas linhas de código de nefin de distância.
O que o beta talvez esteja nos dizendo
Tem um detalhe que vale a pena examinar: o beta do portfólio small-cap (0,87) é menor que o do large-cap (0,95), não maior. Isso pode parecer invertido: firmas menores e menos estabelecidas costumam ser descritas como mais arriscadas, então um beta abaixo de um, e abaixo do das large caps, parece o oposto do que a maioria esperaria.
Uma explicação padrão não exige que as small caps sejam genuinamente mais calmas, só que sejam mais difíceis de precificar todo santo dia. Muitas ações brasileiras menores negociam com menos frequência do que os papéis grandes e líquidos que puxam o índice, então parte do retorno “diário” delas é, na verdade, o preço de ontem ainda se ajustando hoje; a covariância medida com o mercado acaba diluída simplesmente porque parte da reação de preço chega atrasada em um dia ou mais. Esse é um problema antigo e bem documentado (Scholes e Williams, 1977; Dimson, 1979), e o ajuste padrão é regredir também contra o retorno de mercado defasado e adiantado, não só o de hoje. Isso é algo que uma regressão didática de cinco linhas pula de propósito. Isso também é consistente com o R² menor que encontramos antes: parte do que parece variação “idiossincrática” no portfólio small-cap pode, na verdade, ser risco de mercado aparecendo um dia atrasado, não risco genuinamente descorrelacionado do mercado. Nada disso muda os números acima; é só um lembrete de que uma estimativa limpa e uma estimativa corretamente interpretada nem sempre são a mesma coisa, e é exatamente o tipo de pergunta que transforma uma regressão de cinco linhas em um projeto de pesquisa de verdade.
Um efeito colateral bom: reprodutibilidade
Um script que baixa dados do NEFIN na mão costuma acabar salvando uma cópia local do
CSV, e essa cópia começa a envelhecer no primeiro dia. Seis meses depois, ninguém lembra
se ela ainda reflete a série mais recente. Chamar nd.load_risk_factors() em vez disso
inverte o padrão: toda execução já busca a versão atual, e congelar uma versão específica
para um artigo vira uma decisão explícita, não um esquecimento.
Sobre os dados
Tudo acima veio do nefin, um cliente Python leve para as bases públicas do NEFIN:
fatores de risco, portfólios, custo de capital, curva de juros, aluguel de ações e mais.
pip install nefin
# o load_portfolios usado acima precisa do extra opcional de Excel:
pip install "nefin[excel]"
O resto do catálogo funciona do mesmo jeito (nd.load_cost_of_equity(),
nd.load_spot_rate_curve(), nd.load_short_interest()), e tudo também pode ser baixado
direto em nefin.com.br/data, sem precisar de Python.
Guest contribution. The views expressed are the author's own and do not necessarily represent the position of NEFIN or the University of São Paulo.
Texto de autoria convidada. As opiniões expressas são de responsabilidade do autor e não representam necessariamente a posição do NEFIN ou da Universidade de São Paulo.